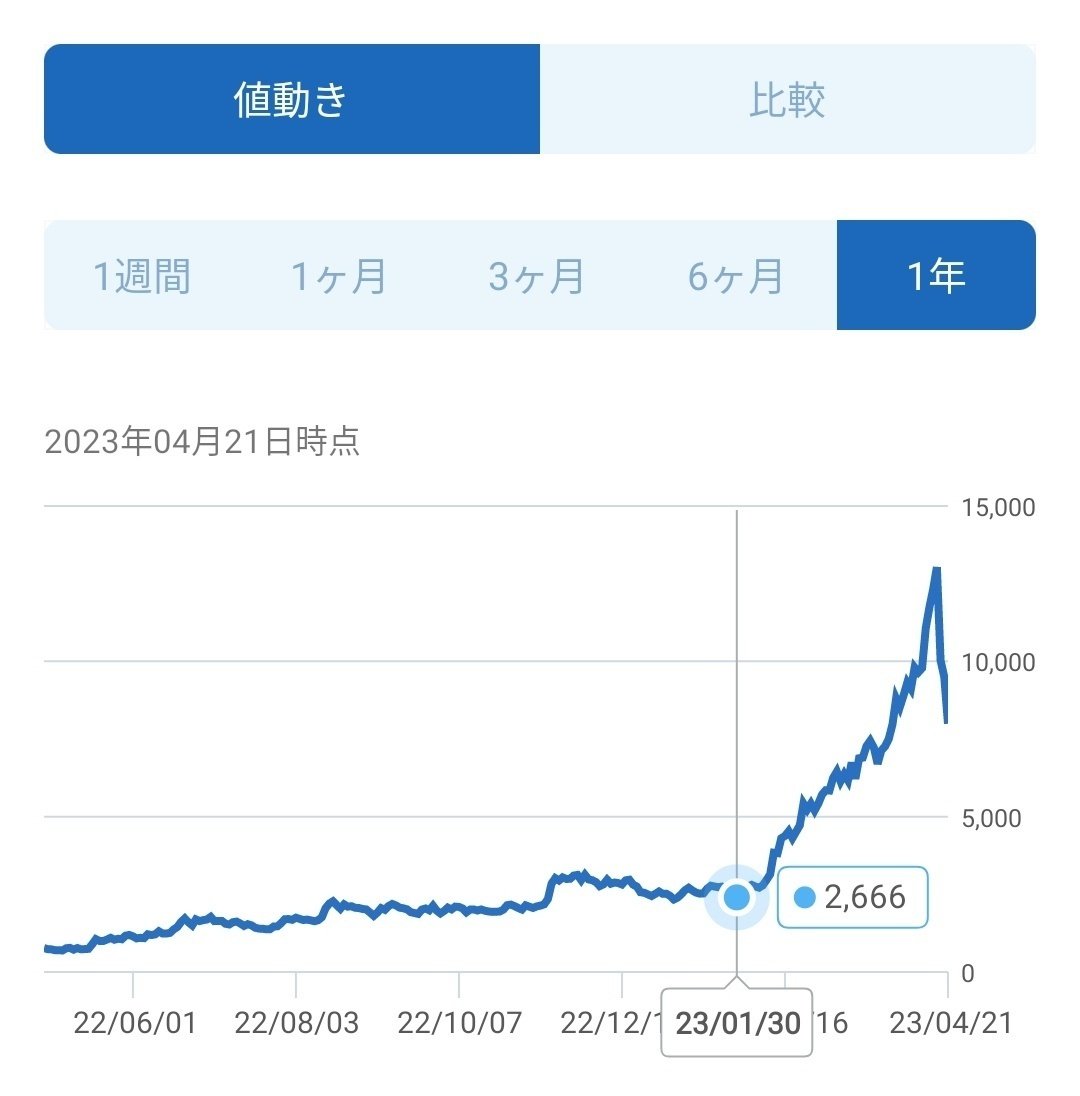
Abalanceの株価がかつての高値圏から急速に調整を強いられた背景には、単なる市場環境の悪化にとどまらない、開示姿勢とガバナンスに対する市場の不信感がありました。発端となったのは、主力の海外事業における数値精査の難航に伴う決算発表の延期経緯です。東証への適時開示が直前で再延期される事態が相次ぎ、市場参加者の間には極度の警戒感が広がりました。
当時、市場を最も揺るがしたのは、監査法人の意見不表明リスクや監査手続きの長期化に対する懸念でした。成長の牽引役であった海外サプライチェーンの取引実態や収益認識を巡り、外部監査のハードルが想定以上に高まったことが表面化。株価は連日のストップ安を演じ、成長期待で買われていたプレミアムが一気に剥落する事態となりました。
情報開示の遅れは、機関投資家の資金引き揚げを決定づけました。数字の良し悪し以前に「決算が予定通りに出てこない」という不確実性そのものが、株式市場において最も嫌気される要因となったのです。

