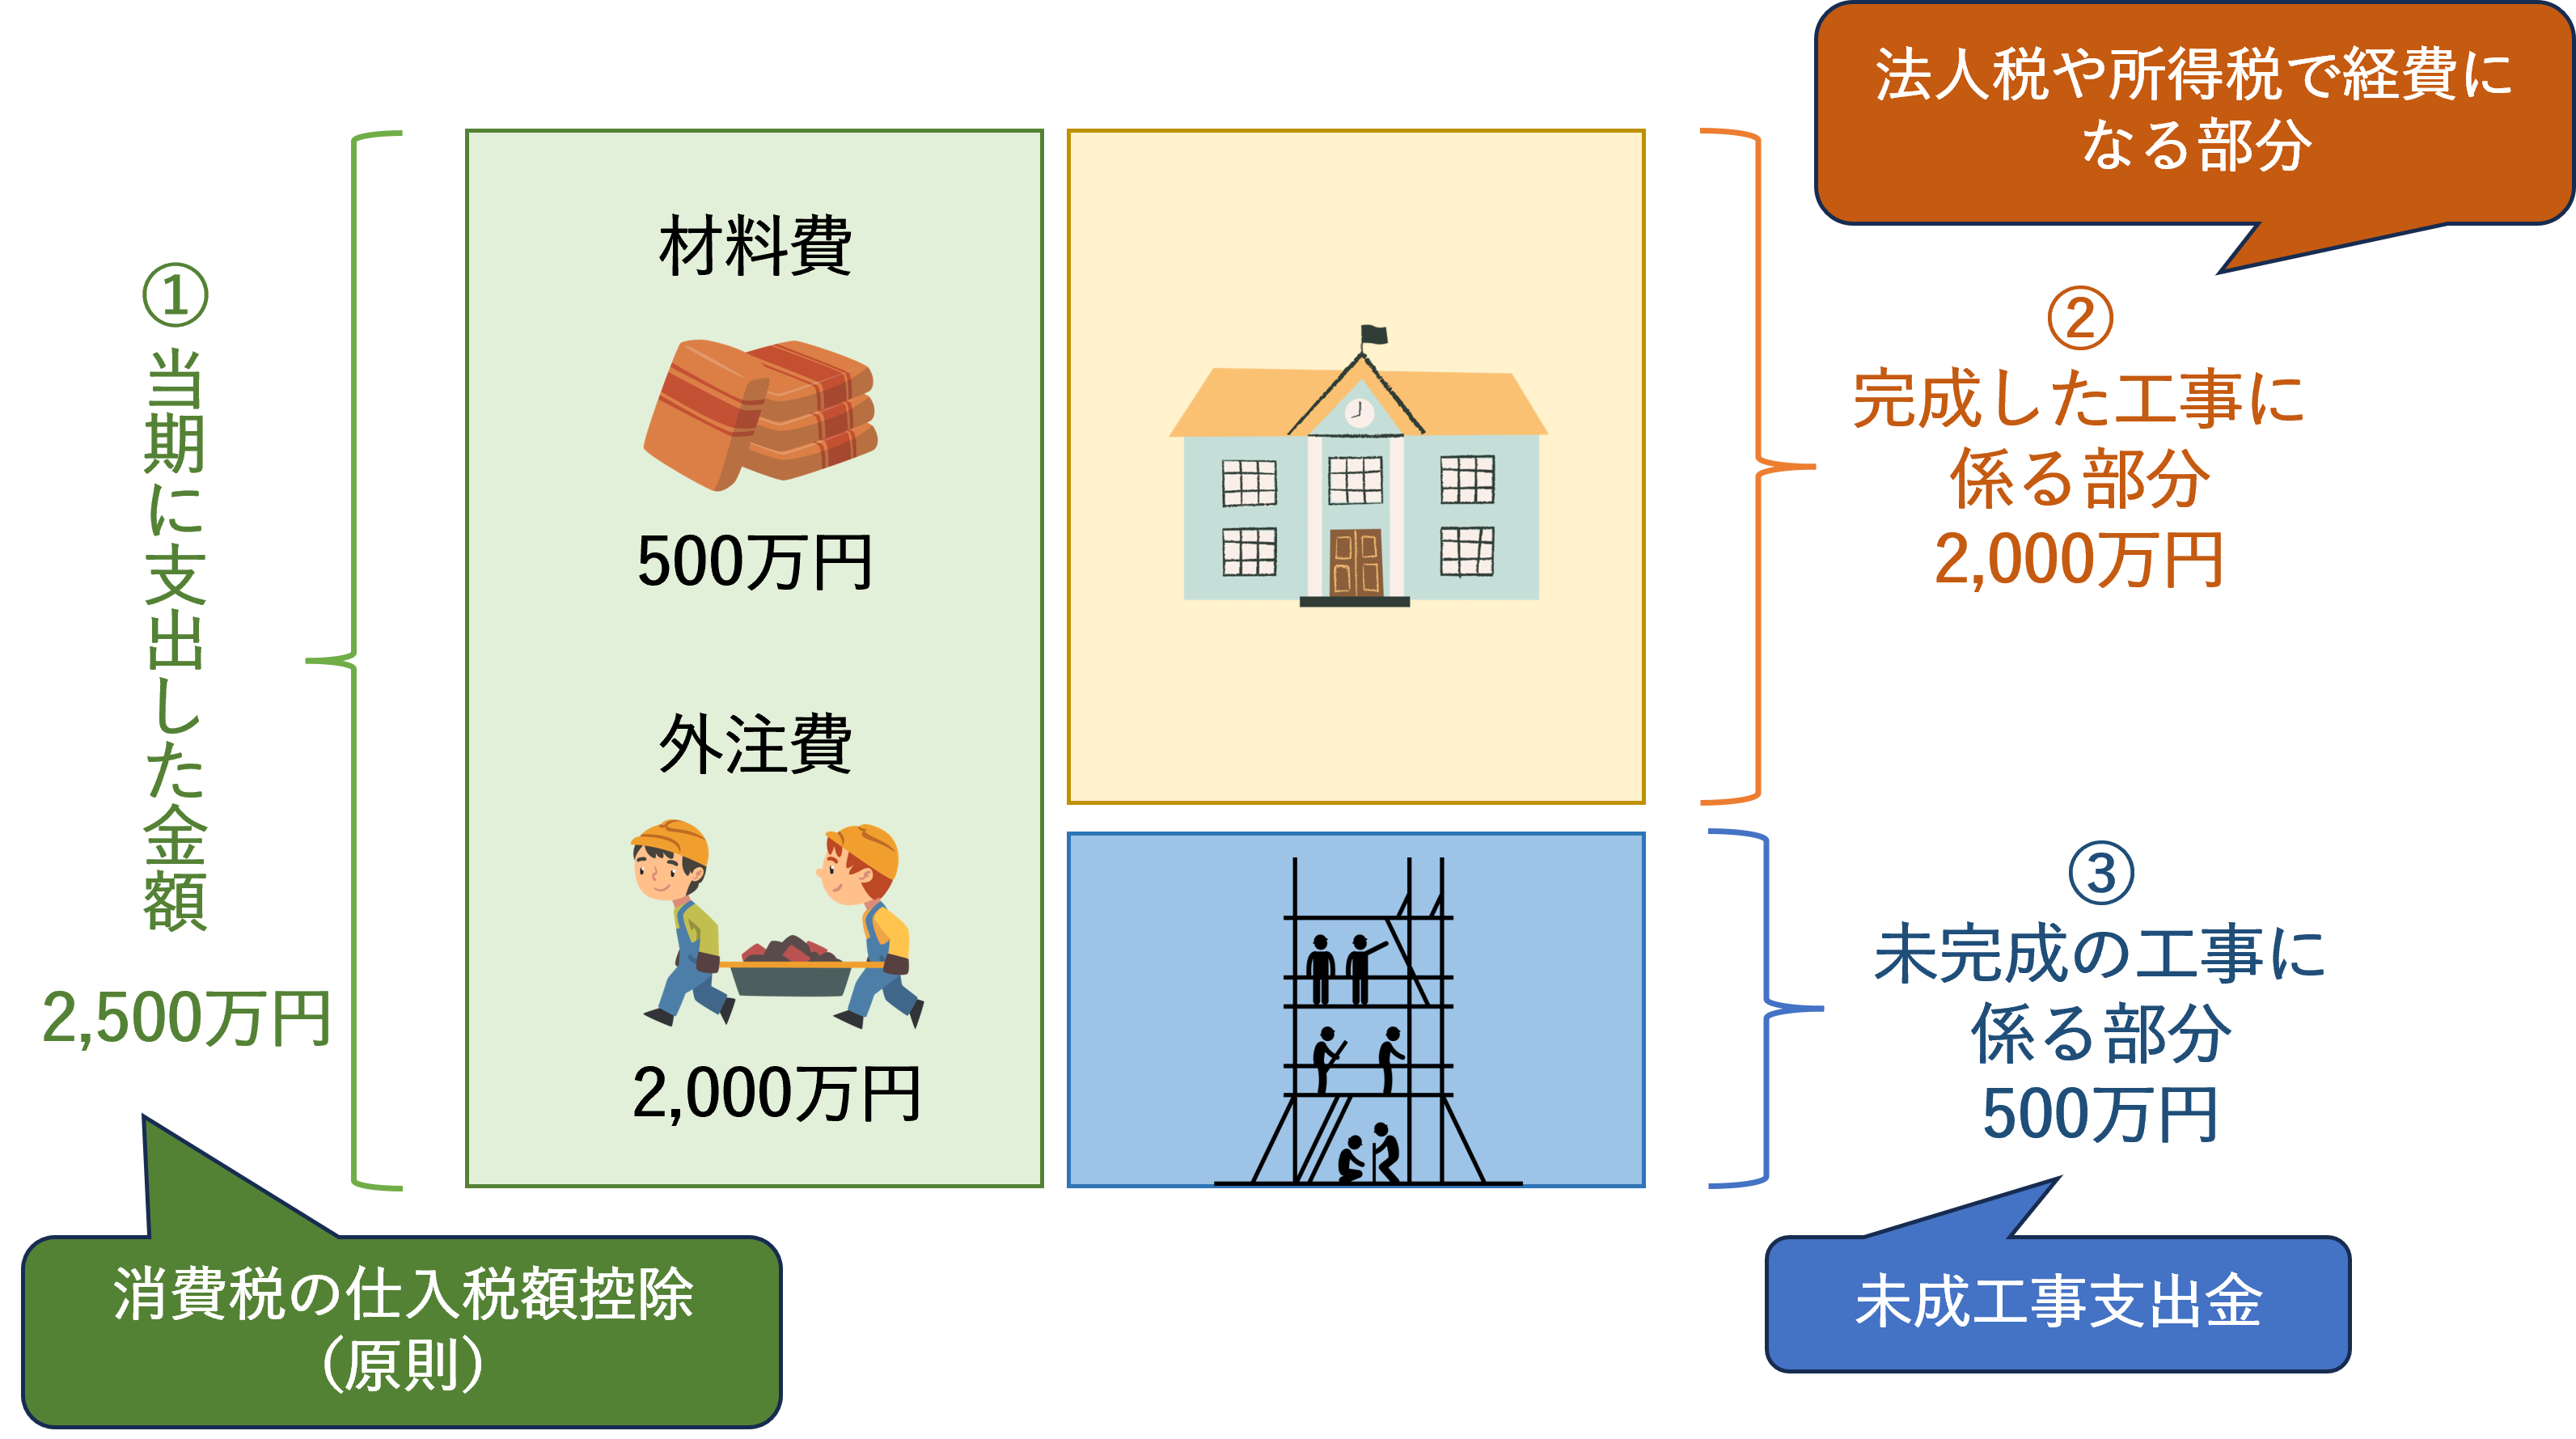
建設業会計の歴史において最大の転換点となったのが、収益認識会計基準の最新動向です。かつて建設業の実務では、工事期間中の収益計上ルールとして「工事進行基準」と「工事完成基準」の2つが併存していました。工期が長く大規模な工事には工事進行基準が強制適用され、それ以外の多くの工事では引き渡し時に一括計上する工事完成基準が認められていました。
しかし、新収益認識会計基準が定着した2026年現在、旧来の工事進行基準と工事完成基準という枠組みは、以下の概念へと完全に再編されています。
- 一定の期間にわたり充足される履行義務(旧・進行基準に類似): 顧客が施工の進捗に応じてその成果を享受する場合、進捗度(一般的には原価比例法:見積総原価に対する発生原価の割合)に応じて売上と原価を毎期計上する。この場合、発生した原価は期末に未成工事支出金として残さず、発生年度の完成工事原価に直接振り替えられ、対応する売上(完成工事高)が立ちます。
- 一時点で充足される履行義務(旧・完成基準に類似): 建売住宅の販売や、小規模で進捗度の合理的な見積もりが困難な短期工事など。この場合は引き渡し日まで売上を立てず、投下した原価はすべて未成工事支出金として資産計上し続けます。
- 原価回収基準: 進捗度は合理的に見積もれないものの、発生した費用の回収が見込まれる場合。発生した原価と同額の売上のみを計上し、利益は計上しない処理。
大企業や上場子会社だけでなく、その協力会社として連なる中小建設業者に対しても、元請ゼネコン側から「月次の原価発生状況と工事進捗度の明細提出」が厳格に要求される時代となりました。「決算の時だけ帳簿を合わせればよい」という旧来の現場感覚のままでは、元請からの信用を失うばかりか、金融機関からの融資審査・格付けにおいても「原価管理能力の欠如した要注意先」として低評価を下される危険性が極めて高まっています。

