ソーシャルメディアや投資コミュニティ(Xや知恵袋、大手掲示板)の検証を行うと、口座変更の現場で利用者が直面している生々しい葛藤と後悔の声が数多く確認できます。とりわけ目立つのは、書類手続きの煩雑さとタイムラグに対する不満です。
「ポイント還元に惹かれて楽天からSBIへ乗り換えたが、届いた書類の記入項目が多く、返送から変更完了まで1か月以上かかった。その間、積立設定が外れてしまい、株高の波に乗り遅れた」(30代男性・会社員)
「地方銀行の窓口ですすめられるがままNISAを開設したが、手数料の高さに気づいてネット証券へ変更しようとした。しかし、当年の買付枠をすでに使ってしまっており、10月まで待たされる羽目に。もっと早く仕組みを知っておくべきだった」(40代女性・公務員)
「UIの違いを軽視していた。楽天のシンプルなアプリに慣れきっていたため、SBI証券の画面遷移やサイト構成についていけず、ログインする頻度が激減してしまった」(20代男性・エンジニア)
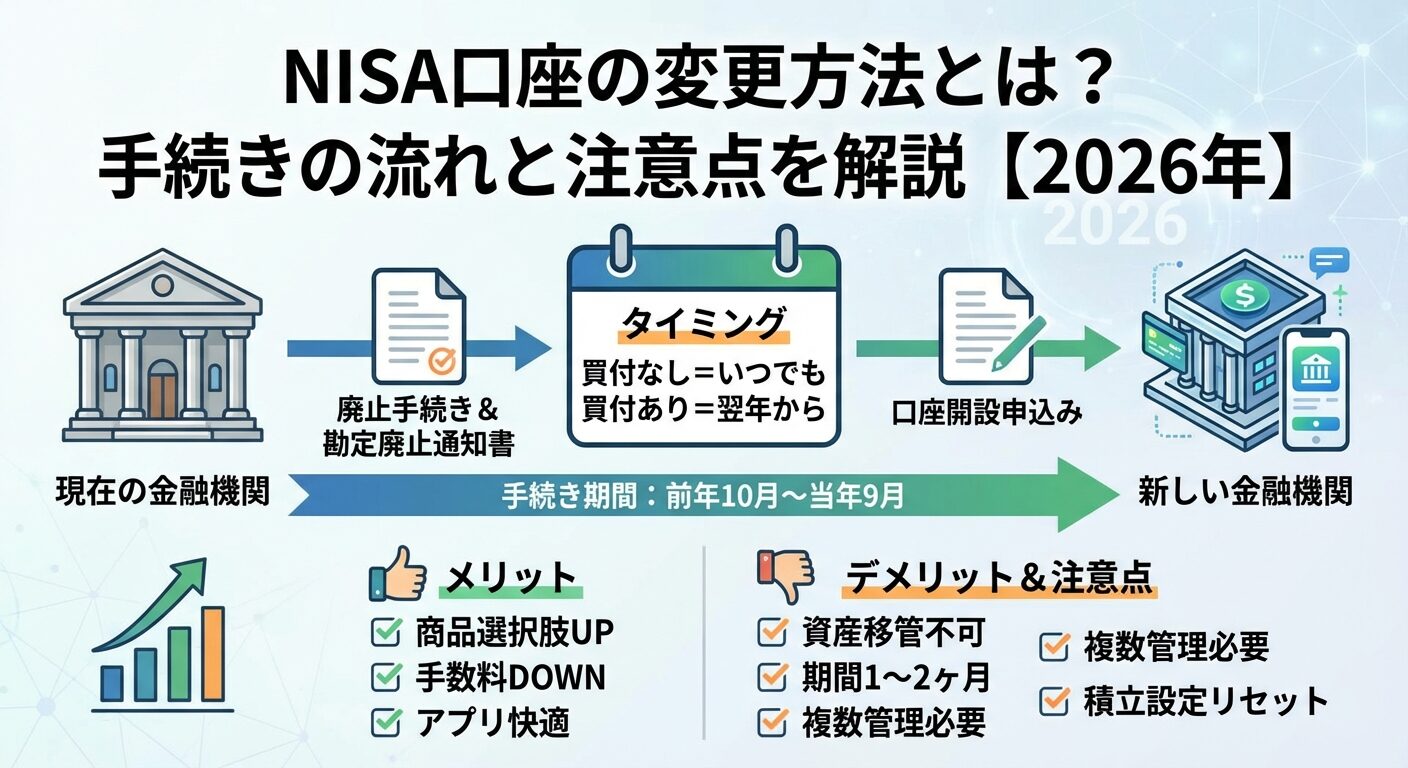
投資家たちの証言から浮き彫りになるのは、「ポイントという目先の少額利益」のために支払った「時間的コストと心理的エネルギー」が割に合わなかったという現実です。口座変更には税務署の審査(通常1〜2週間程度)が必ず介在するため、Amazonの注文のようにボタン一つで即時切り替わるわけではありません。この物理的な手続き期間を計算に入れずに動いた投資家ほど、予期せぬストレスを抱え込む傾向が顕著です。

