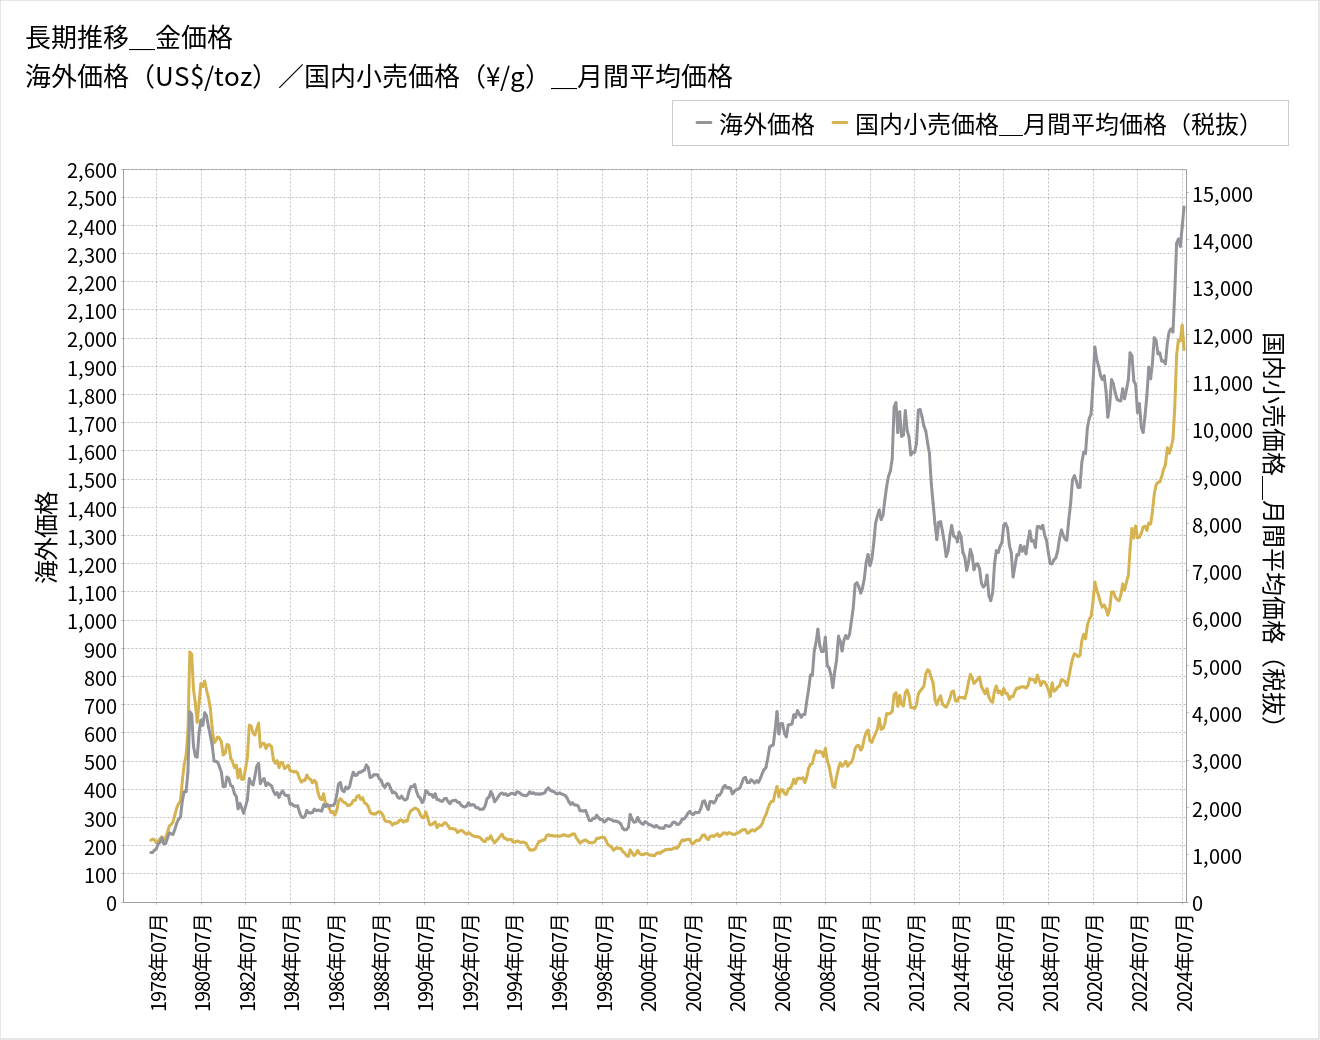
未曾有の上昇トレンドを形成してきた金相場ですが、相場環境の潮目は確実に変わりつつあります。専門機関の市場分析やヘッジファンドの資金フローを検証すると、持続的な下落トレンドを誘発しかねない決定的な要因が3つ存在します。
第1の要因は、米国利下げと金相場の影響における市場の過度な織り込みと反動です。金は利息を生まない資産であるため、金利低下局面では利回りのある債券に対して優位に立ちます。しかし、FRB(米連邦準備制度理事会)の金融政策が利下げサイクルを進める中で、すでに市場は将来の緩和を先取りしすぎていました。インフレの粘着性によって利下げペースが鈍化したり、名目金利から期待インフレ率を引いた「実質金利」が想定外に下げ渋る展開となれば、金市場から資金が一気に流出するトリガーとなります。
第2の要因は、急激な為替の巻き戻しによる国内価格の急落リスクです。長らく続いた歴史的円安は、国内の金価格を大幅に押し上げる最大の追い風でした。しかし、日米の金利差縮小に伴って為替が円高・ドル安方向へと大きく振れた場合、ニューヨーク市場の金価格が横ばいであっても、円建ての国内相場は大きく下落します。過去のデータでも、為替が1ドルあたり10円円高に動くだけで、国内のグラム単価は数百円規模で押し下げられる構造が確認されています。
第3の要因として挙げられるのが、「有事の金」需要の一服と中央銀行の買い増しペースの鈍化です。ウクライナ情勢や中東情勢の長期化、地政学リスクの高まりを受けて、各国の公的機関や個人マネーは安全資産としての金を買い進めてきました。しかし、国際政治の緊張緩和に向けた対話が進展した場合、リスクヘッジ目的で積み上げられた膨大な買いポジションの巻き戻し(益出し売り)が加速する公算が高いと見られています。

