子どもがいない国民に対して課金し、少子化を食い止めようとした試みは、世界史や日本の地方行政においても前例が存在します。その代表例が、社会学や人口動態の専門家の間で悪名高い独身税ブルガリア失敗事例です。
旧共産圏のブルガリア人民共和国は1968年、急激な出生率の低下に歯止めをかけるため、独身者を対象に所得の5%から最大21%という重い税金を課す「独身税(無子税)」を導入しました。子どもを持たない大人は国家存立に貢献していないと見なし、経済的圧迫をもって婚姻と出産を強制しようとしたのです。しかし、結果はどうだったでしょうか。
税金の徴収によって若者の手元資金は激減し、結婚のための住居確保や生活準備資金が完全に枯渇しました。生活苦から結婚を諦める若者が続出し、税逃れのためのペーパーマリッジ(偽装結婚)が横行。出生率は上向くどころか急落を続け、1989年の政権崩壊とともに制度は完全撤廃されました。「独身者にペナルティを課しても、貧困化が進んで少子化が悪化するだけ」という過酷な歴史的教訓を残したのです。
また、日本国内でも「独身税」という言葉が全国的に大炎上した過去があります。それが2017年のかほく市独身税騒動の経緯です。石川県かほく市の若手女性職員で構成された「ママ課」と財務省主計官との意見交換会において、参加者から「独身税の創設」に関する発言があったと地元紙に報道されたことが火種となりました。「自治体が独身税を提案した」とネット上で猛烈なバッシングが巻き起こり、市役所へ抗議電話が殺到。かほく市が公式に「市として独身税の導入を検討した事実はない」と釈明・否定する騒動に発展しました。
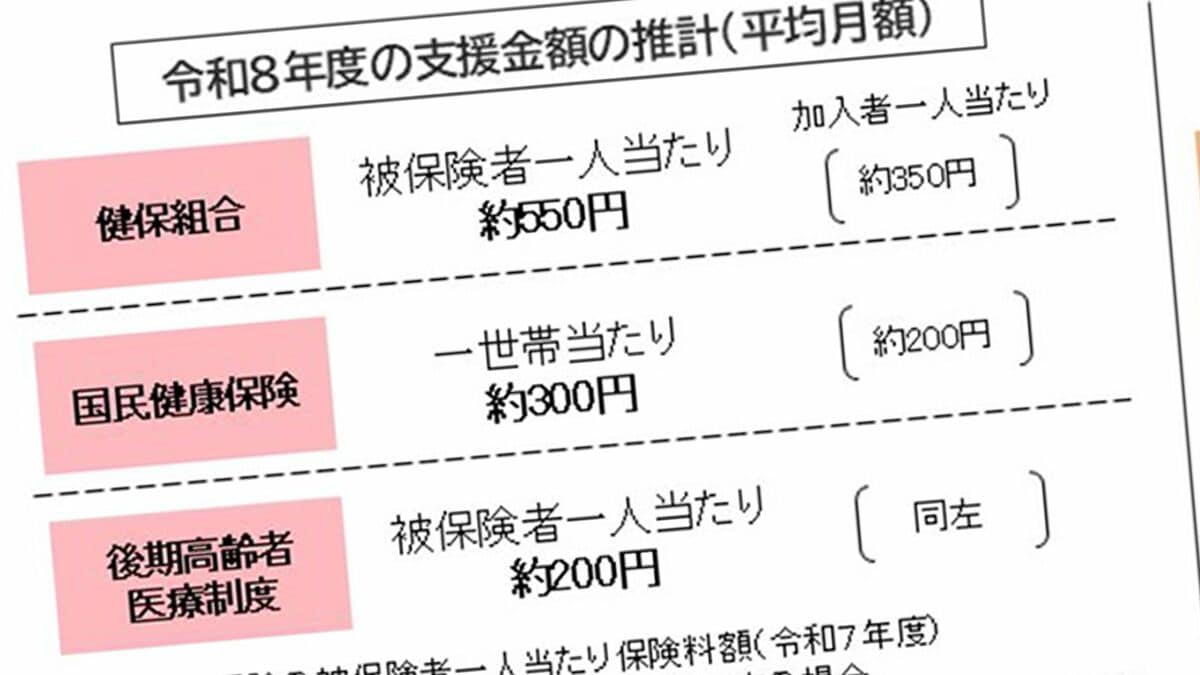
これらの事例が物語っているのは、独身者への金銭的懲罰は、国民に強い心理的反発(リアクタンス)を惹起させ、社会の分断と経済的困窮を招くだけという揺るぎない事実です。2026年に始まる支援金制度は、名目こそ違えど、ブルガリアの過ちと同じ構造的リスクを内包していると言わざるを得ません。
【プロの結論】単身世帯が直面する構造リスクと自己防衛の判断基準
家族社会学の観点から見ると、昭和期の日本型雇用慣行が前提としていた「国民皆婚・終身雇用・専業主婦世帯」というモデルは完全に終焉を迎えています。生涯未婚率の上昇と単身世帯の急増は不可逆な潮流であり、今や日本の全世帯の3分の1以上が単身世帯です。にもかかわらず、社会保障制度はいまだに「現役世代が稼ぎ、次世代の親を支える」という旧態依然とした共依存モデルから脱却できていません。
この歪んだ構造の中で、単身世帯がただ嘆いていても手取りの流出は止まりません。重要なのは、国が仕掛ける「社会保険料実質増税」の波に呑まれる人と、賢く資産を防衛できる人の境界線を見極めることです。
【今すぐ行動を起こすべき人とそうでない人の判断基準】
- 慎重な対策が必要な人:「給与所得のみに依存し、手取りの範囲内だけで貯金している会社員」です。天引き額の増加に対して無防備なままでいると、可処分所得は年々目減りし、将来の選択肢が確実に狭まります。
- 影響を最小化できる人:「国の優遇税制を徹底的に使い倒し、課税所得と手取りの防壁を築いている人」です。iDeCo(個人型確定拠出年金)による所得控除の最大活用、新NISAによる非課税投資枠のフル運用、ふるさと納税による住民税控除など、制度として認められた防衛策をフル活用している人は、支援金による数千円〜数万円の手取り減を資産形成の利回りで軽々と相殺しています。
国が制度の名前を変えて負担を転嫁してくる以上、単身者側も自立した金融リテラシーを高め、自らの資産形成を守る「経済的境界線(バウンダリー)」を能動的に引くことが求められます。

