【2026年最新】保険証の種類一覧と番号の見分け方!社保・国保の決定的な違いの要点を丁寧に掘り下げてご紹介します。
日本の公的医療保険制度は、すべての国民が何らかの医療保険に加入する「国民皆保険体制」をとっています。保険証の種類一覧を整理すると、加入者の職業、年齢、雇用形態に応じて大きく3つのグループ、細かく分けると5つ以上の制度に分類されます。日頃何気なく使用している保険証ですが、どの制度に属しているかによって、毎月の保険料の算出方法や手当金の有無が根本から異なります。
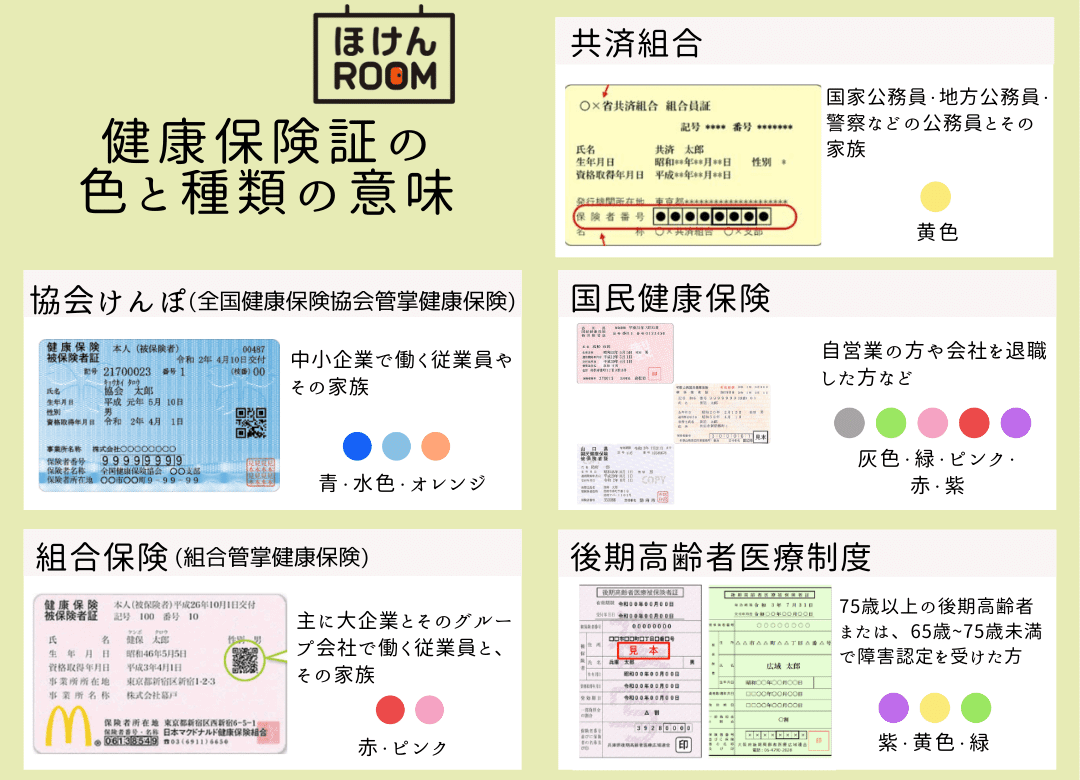
保険制度の種別主な対象者・加入組織保険料負担と特徴編集部の見解・評価協会けんぽ(全国健康保険協会)主に中小企業の従業員とその扶養家族労使折半(都道府県ごとに保険料率が約9.5〜10.5%で変動)加入者数が国内最大。標準的な法定給付を網羅する中核保険。組合健保(健康保険組合)大企業や同業種のグループ企業従業員会社負担割合が50%超の場合あり(独自の付加給付が充実)財政基盤が強固な組合が多く、人間ドック補助など福利厚生面で圧倒的に有利。共済組合保険証国家・地方公務員、私立学校教職員掛金は労使折半、独自の共済給付・各種手当が極めて手厚い身分の安定性と連動し、長寿社会に対応した最も手厚い給付設計。国民健康保険(国保)自営業者、フリーランス、退職者、無職全額自己負担(所得割+均等割+平等割等で自治体ごとに算出)扶養の概念がなく、世帯人数が増えるほど負担が増大する傾向。後期高齢者医療制度75歳以上の全国民(一定の障害認定を受けた65〜74歳含む)窓口負担1割〜3割(現役並み所得者は3割)独立した財源で運営。現役世代の負担支援と高齢者自己負担のバランスが焦点。
会社員が加入する協会けんぽと組合健保は「被用者保険(社会保険)」と呼ばれ、最大の強みは事業主(会社)が保険料の半分(組合によってはそれ以上)を支払っている点にあります。一方、自営業やフリーランスが加入する市町村の国民健康保険には会社負担が存在せず、前年の所得に応じて算出された全額を個人が納めなければなりません。さらに75歳を迎えると、それまで加入していた社保や国保を自動的に脱退し、全員が後期高齢者医療制度へと移行する仕組みとなっています。