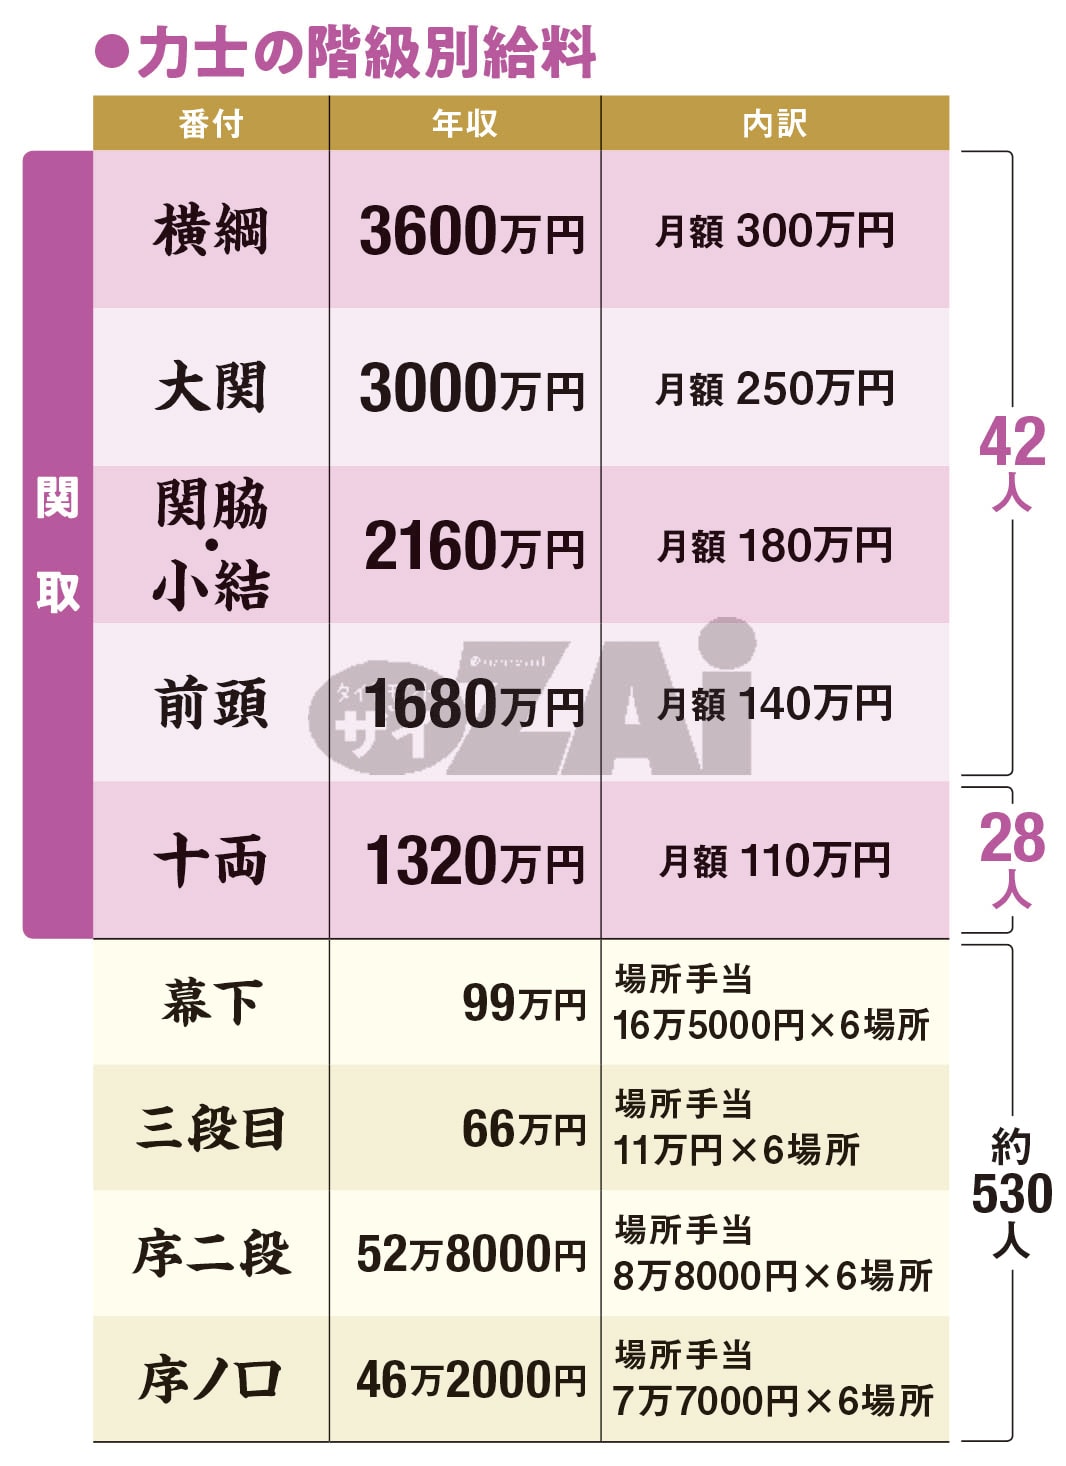
土俵上で掲げられる現金3万円の束は、ファンにとって大相撲の醍醐味の一つだ。しかしプロスポーツ事業として成立している大相撲において、税金の捕捉から逃れられる金銭など存在しない。力士が獲得する懸賞金は、税法上「事業所得」または「雑所得」に分類され、当然ながら課税対象となる。
ここで重要な役割を果たすのが、先述した積立分の3万円である。日本相撲協会は、力士が年末の確定申告で巨額の税金負担に苦しまないよう、あらかじめ所得税源泉徴収の担保としてこの資金を管理している。力士自身の手元に即座に入る「手取り」は実質的に1本あたり3万円(積立分を合わせても6万円から税金を引いた額)となる計算だ。
過酷な稽古を重ね、土俵の上で命を削る幕内力士たちにとって、懸賞金は単なるボーナスにとどまらない。怪我と隣り合わせの職業生命の中で、自身の価値を証明し、生活を支える直接的な糧となっているのだ。

