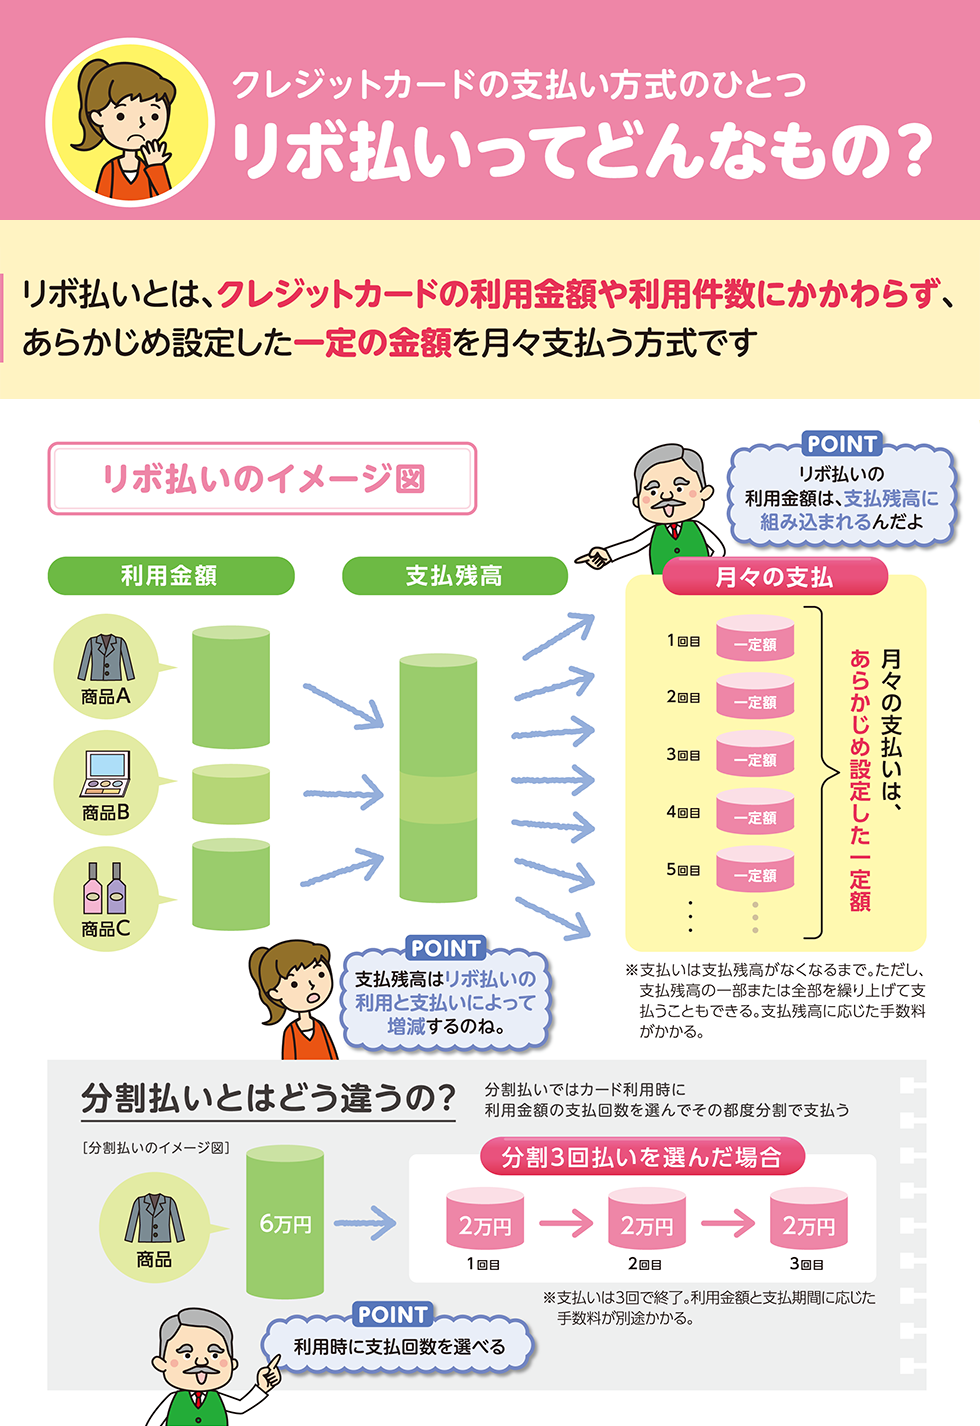
Q1:リボ払いを一度でも使うと信用情報(個人信用情報機関)に傷がつきますか?
A1:リボ払いを利用した事実だけで信用情報(CICやJICCなど)に傷がつく(いわゆるブラックリスト状態になる)ことはありません。リボ払いは正規のカード機能の一つです。ただし、支払期日に口座残高不足で延滞・滞納を繰り返した場合や、残高が年収に対して過大になった場合は、住宅ローンや新規カード発行の審査に悪影響を及ぼします。
Q2:知らずに自動リボになっていた場合、これまで支払った手数料は返還請求できますか?
A2:原則として返還請求はできません。入会時の利用規約への同意や会員ページでの事前確認が成立していると法的にみなされるためです。理不尽に感じたとしても、過去の手数料を取り戻すことは極めて困難であるため、発見した当日に設定を解除し、残高を精算することが最善の対抗策となります。
Q3:リボ残高を一括返済したい場合、どこから手続きをすればよいですか?
A3:カード会社の会員専用Webサイト(Vpass、MyJCB、楽天e-NAVIなど)から「随時返済・繰り上げ返済」を申し込むか、カード裏面に記載されたカスタマーサポートに電話連絡することで手続き可能です。指定口座への振込、提携ATMでの直接入金、または次回引き落とし時の増額引き落としから選択できます。

